

 作者:資深記者劉志成
時間:2024-05-02
人氣:次
行政院院會通過「私立學校法」第62條修正草案
(台灣TB新聞網/資深記者劉志成)為落實公私立學校抵稅額衡平,提高個人或營利事業大額捐款意願,強化興學基金會財務監管功能,教育部提出「私立學校法第62條」修正草案,透過興學基金會指定與非指定捐款予學校法人或學校者,可全數作為列舉扣除額或列為費用或損失,並於今(2)日經行政院會議通過。
本次立法重點如下: 一、個人及營利事業透過興學基金會對學校法人或私立學校之捐款,於申報當年度所得稅時,皆可全數作為列舉扣除額或列為費用或損失。 二、將會同財政部修訂「財團法人私立學校興學基金會組織運作及基金管理辦法」,增強興學基金會財務監管功能。
教育部表示,未來如經立法院審議通過,將可提高大額捐款意願,也符合捐款者對學校認同感,協助私立學校籌措更多財源,以健全學校發展,並提供學生更高品質的學習環境。此外,興學基金會之董事會成員包含教育部、財政部、行政院主計總處等,透過興學基金會把關捐款使用的情形,提高其監督密度。
教育部表示,目前對公立學校的捐贈,適用所得稅法對政府捐贈之規定,得全數作為列舉扣除額或列為費用或損失。但對私立學校的捐贈,所得稅法明定個人列舉扣除額不超過綜合所得總額20%,營利事業列為當年度費用或損失不超過所得額10%;現行私立學校法第62條亦規定,透過財團法人私立學校興學基金會(以下簡稱興學基金會)「指定」捐款者,僅能按個人之捐款不超過綜合所得總額50%,營利事業之捐款不超過所得總額25%,作為列舉扣除額或列為費用或損失之比率;因此,指定捐款予私立學校者,當年度可作為列舉扣除額或列為費用或損失之比率上限,個人為綜合所得總額70%,營利事業則為所得總額35%。但透過興學基金會且「未指定」捐款予特定學校法人或學校者,得比照捐贈公立學校,全數作為列舉扣除額或列為費用或損失。
因此,近年私立學校或協進會皆不斷提出公私立學校捐贈抵稅額衡平的建議,教育部為回應外界期待,與財政部共同研商並達成共識,放寬捐款者對學校法人或私立學校捐款的抵稅額,同時為確保捐款資金的合理使用,教育部也將與財政部等單位共同強化興學基金會財務監管的功能,以利興學基金會得以瞭解及掌握獲捐款的使用情形。
 台灣區製衣工業同
 教衛警聯防守護校
 以一份報紙品嚐往
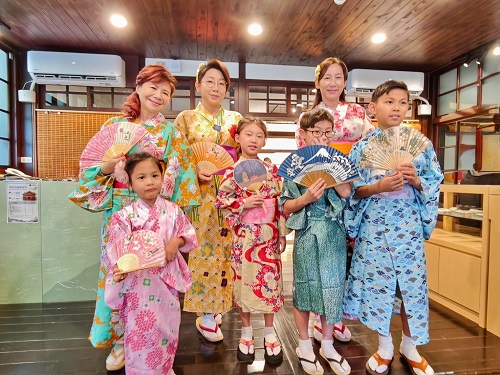 為保留浴衣文化及
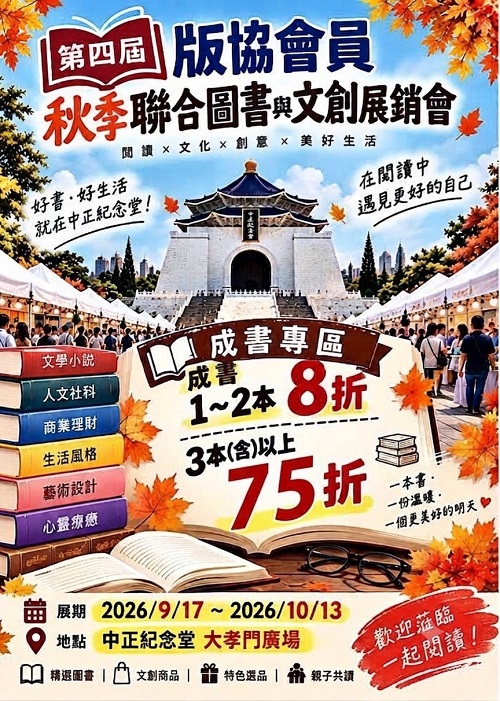 「書香迎金風,莫
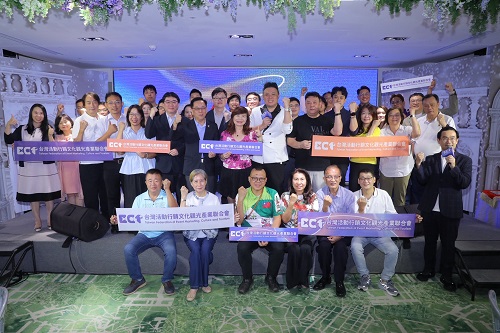 串聯活動、行銷、
 人間福報發行人心定和尚:生命工程
 台北榮總泌尿部科主任黃逸修:腎癌
 【訪問短片】台北榮總泌尿部科主任
 立法委員邱文彥:永續發展‧福國利
 台大醫院精神醫學部主任黃宗正:睡
 【訪問短片】台大醫院精神醫學部主
- 名人演講-10-07- 人間福報發行人心定和尚:生命工程‧社會進步
- 產業新聞-10-07- 台灣區製衣工業同業公會 攜七家會員企業 亮相
- 綜合新聞-10-06- 新北中輟預防獲9獎全國第一 跨網絡合作陪伴孩
- 政治經濟-10-06- 教衛警聯防守護校園 國教署強化菸檳危害防制與
- 頭版新聞-10-06- 分享前先查證!教育部推數位素養優良教案
- 綜合新聞-10-06- 台北育達高中時尚造型科參訪台北國際美容保養
- 頭版新聞-10-06- 台北育達高中出征2026TCAC台灣國際廚藝美食挑戰賽
- 兩岸藝文-10-06- 一場展覽,看見一座城市怎麼陪孩子長大!
- 地方新聞-10-06- 從自主選擇到職場實踐 開平餐飲邀業界校友與
- 社會新聞-10-06- 劉燈鐘主持宗親座談會 交流成果豐碩
 臉書
 YouTube